赔率监控定价逻辑,风险敞口决定调整方向
曼城与阿森纳的英超联赛焦点战开球前,赔率监控室里的数字不断跳动,定价不是猜比分,而是把概率、资金流和风险敞口放在同一张账本上。风险敞口决定调整方向,这关系到价格信号是否可信,也关系到俱乐部和球迷如何理解赛前变化。它既是市场温度计,也是风险账本的即时注脚。
曼城主场迎战阿森纳,定价团队先根据历史交锋、阵容完整度、伤停信息和赛程密度给出胜平负概率,再叠加运营成本与市场利润,形成初始赔率。这个价格不是最终答案,只是等待资金检验的起点,风险敞口也从零开始累积。监控人员会把它作为后续比较的基准线,并随成交变化修正。
开售后,监控系统跟踪主流交易所和多家同行的赔率变化,也观察曼城方向的资金占比。哈兰德是否首发、德布劳内能否出场、萨卡状态如何,都会改变交易员对概率的判断,赔率微调随之出现。监控台会把异常流量标红,等待人工复核,这些信息共同塑造赛前价格。
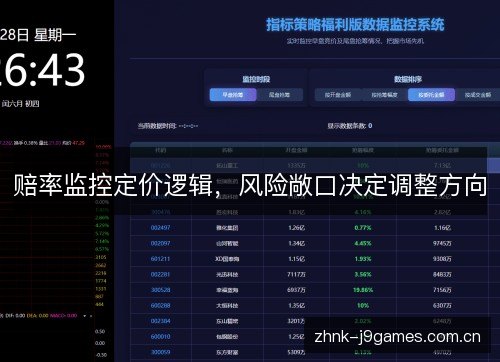
风险敞口不是简单的投注量,而是某一结果打出后需要赔付的净额。曼城主胜若被大量买入,账本在这一侧就会变重;阿森纳客胜或平局方向若资金偏少,整体风险分布就不均衡,定价团队必须看见这种不均衡。敞口管理因此先看净额,再看方向,它决定了账本哪一端更沉。
当曼城主胜敞口超过设定阈值,团队通常压低主胜赔率、抬高平局和客胜赔率,让后续资金更多流向相反方向。调整方向不是看好谁,而是把账本拉回可承受区间,价格变化因此带着风险管理的痕迹。这种压价有时很快,有时分几步完成,监控人员会盯着成交反应。
赔率监控定价逻辑的核心是概率与敞口的双轨判断。概率告诉你比赛可能怎样,敞口告诉你一旦结果出现会亏多少。两者冲突时,风险敞口往往决定短期调整方向,概率模型则约束调整幅度,防止价格偏离真实概率太远。这种分工让调价既有方向,也有刹车。
这种调整会向市场释放信号。曼城赔率走低可能被解读为阵容利好,也可能只是敞口过大后的被动压价。阿森纳方向赔率抬高同样未必代表看衰。懂得监控逻辑的人会区分概率修正与风险平衡,不把每一次跳动都当成内幕消息。价格信号因此需要结合成交结构阅读。
对曼城和瓜迪奥拉而言,赔率变化不会改变备战,却会影响外界叙事。哈兰德的一次伤停传闻、德布劳内的训练画面,都可能通过资金流放大成赔率波动。球迷看到的数字背后,是交易员在风险敞口与概率判断之间反复校准。这种校准没有暂停键,赛前每一小时都在改写账本。
英格兰足总杯或欧冠联赛同样适用这套逻辑。不同赛事流动性不同,曼城在英超联赛的敞口阈值和杯赛不会一样。监控团队要结合赛事阶段、开球时间、转播覆盖和投注习惯,设定不同监控频率,避免单一模型套用所有比赛。流动性越薄,调价越要谨慎,否则小幅资金就能推动价格。
实时数据让赔率监控更细。首发名单公布、阿尔特塔的战术变化、裁判指派、天气突变,都会进入模型。系统自动提示敞口异常,交易员再决定是否调价。曼城对阿森纳这类高关注赛事,监控密度更高,人工复核也更频繁。数据越快,越需要明确的复核规则,否则自动化会放大误判。
风险敞口决定调整方向,但不等于无限调价。团队会设置单场限额、单方向限额和止损线。曼城主胜敞口触及上限时,可能先收紧该方向的可接受投注,再小幅调整赔率。价格工具与限额工具配合,才能避免账本被单场结果击穿。限额先挡住增量,调价再引导存量。
从市场角度看,赔率监控把分散信息压缩进价格。曼城的阵容消息、阿森纳的客场表现、瓜迪奥拉与阿尔特塔的临场博弈,都会通过资金和调价反映出来。风险敞口管理让价格不至于被单边资金推得太远,也让市场在赛后更容易被检验。价格因此不是情绪投票,而是带约束的定价。
往后看,赔率监控会更依赖实时数据与自动化模型,但风险敞口的判断仍需要人。机器能发现曼城方向资金异常,却未必理解一条转会传闻的情绪强度。人机配合的方向,是让调整更快,也让调整有边界。边界来自规则,也来自对赛事异常的专业判断,曼城对阿森纳的焦点战只是其中一个样本。
对曼城、阿森纳和整个英超联赛来说,赔率监控不是场外噪音,而是风险定价的一面镜子。它把概率、资金和敞口连成一条链,提醒人们价格变化背后有账本约束。九游会平台理解这条链,才能看懂赛前数字为何跳动,以及跳动之后谁在承担风险。这面镜子不保证结果,只暴露定价的取舍。